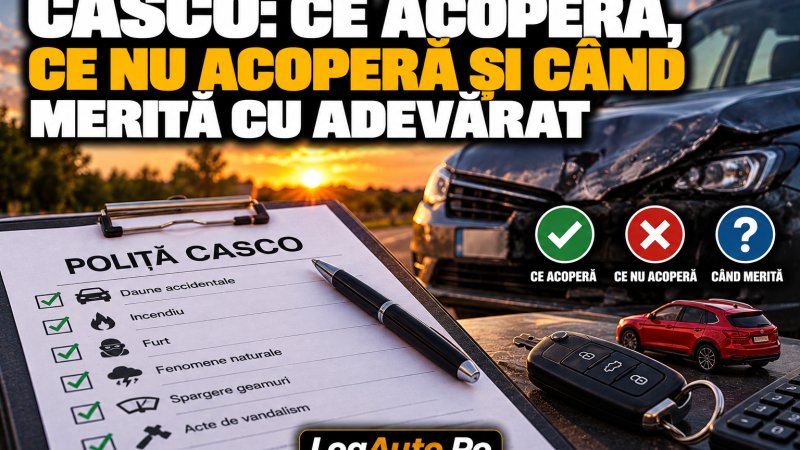
CASCO: ce acoperă, ce nu acoperă și când merită cu adevărat

Ciurcas Dan Gabriel
Echipa logauto
Diferența care explică tot: RCA e lege, CASCO e contract. RCA-ul e același la toți asigurătorii, pentru că îl scrie statul. CASCO-ul îl scrie fiecare firmă singură — deci două polițe la același preț pot acoperi lucruri complet diferite.
Din motivul ăsta, întrebarea „ce acoperă CASCO" nu are un răspuns universal. Are doar răspunsul din contractul tău.
CASCO plătește pentru mașina TA. (RCA plătește pentru ce le faci altora — vezi RCA: ce acoperă și ce nu.)
> Regula de citit contractul: capitolul „Excluderi" e mai important decât capitolul „Acoperiri". Acolo scrie ce nu vei primi.
Franșiza e partea din daună pe care o suporți tu, la fiecare eveniment. Se exprimă în două feluri:
De aia o poliță ieftină poate fi inutilă. La o zgârietură de câteva sute de lei, cu franșiză de 300 de euro, nu primești nimic — dar ai plătit prima.
Calculul corect înainte să semnezi: care e cea mai mică daună pentru care polița asta chiar plătește? Dacă răspunsul e „una mai mare decât îmi fac eu de obicei", polița nu te acoperă pe tine, te acoperă pe hârtie.
Se declară daună totală când reparația depășește un prag din valoarea mașinii — uzual 70-75%, dar pragul îl stabilește fiecare asigurător în condiții.
Atunci nu se mai repară nimic. Primești:
> valoarea de piață a mașinii la momentul daunei − franșiza − valoarea epavei
Și aici sunt două surprize clasice:
MERITĂ:
NU prea merită:
Patru întrebări, și toate au răspuns în contract:
Dacă vânzătorul nu răspunde la ele din contract, ci „în general e cam așa", nu ai un răspuns.
Din motivul ăsta, întrebarea „ce acoperă CASCO" nu are un răspuns universal. Are doar răspunsul din contractul tău.
1. Ce acoperă, de regulă
CASCO plătește pentru mașina TA. (RCA plătește pentru ce le faci altora — vezi RCA: ce acoperă și ce nu.)
- avarii din vina ta — ai intrat într-un stâlp, ai zgâriat bara la manevră
- furt total și, la multe polițe, furt parțial (oglinzi, jante, catalizator — vezi catalizatorul: furat sau înfundat)
- vandalism
- incendiu
- fenomene naturale — grindină, inundație, copac căzut
2. Ce NU acoperă, aproape nicăieri
- uzura normală. CASCO nu e revizie
- defecțiunile mecanice și electrice — motor, cutie, electronică. Aici se întorc cei mai mulți oameni dezamăgiți
- alcool sau substanțe interzise la volan
- curse, întreceri, utilizare neautorizată
- mașina lăsată nesecurizată — descuiată, cu cheia în contact
- avarii care existau deja la încheierea poliței
> Regula de citit contractul: capitolul „Excluderi" e mai important decât capitolul „Acoperiri". Acolo scrie ce nu vei primi.
3. ⭐ Franșiza — partea pe care oamenii nu o calculează
Franșiza e partea din daună pe care o suporți tu, la fiecare eveniment. Se exprimă în două feluri:
- procent din valoarea daunei sau a mașinii — uzual între 5% și 15%
- sumă fixă — uzual între 200 și 500 de euro
De aia o poliță ieftină poate fi inutilă. La o zgârietură de câteva sute de lei, cu franșiză de 300 de euro, nu primești nimic — dar ai plătit prima.
Calculul corect înainte să semnezi: care e cea mai mică daună pentru care polița asta chiar plătește? Dacă răspunsul e „una mai mare decât îmi fac eu de obicei", polița nu te acoperă pe tine, te acoperă pe hârtie.
4. Dauna totală: cum se calculează, de fapt
Se declară daună totală când reparația depășește un prag din valoarea mașinii — uzual 70-75%, dar pragul îl stabilește fiecare asigurător în condiții.
Atunci nu se mai repară nimic. Primești:
> valoarea de piață a mașinii la momentul daunei − franșiza − valoarea epavei
Și aici sunt două surprize clasice:
- „Valoarea de piață" nu e cât ai dat tu pe ea și nici cât cere vecinul pe un anunț. E evaluarea asigurătorului.
- Epava rămâne, de regulă, la tine — și valoarea ei se scade din despăgubire. Dacă nu ai ce face cu ea, ai primit mai puțin și ai rămas și cu o mașină moartă în curte.
5. Când merită, concret
MERITĂ:
- mașina e nouă sau relativ nouă și o pierdere totală te-ar dărâma financiar
- e în leasing sau pe credit — de regulă ți se și cere
- parchezi pe stradă, în oraș, unde riscul de vandalism și furt parțial e real
- faci mulți kilometri și probabilitatea unui eveniment din vina ta e mai mare
NU prea merită:
- mașina valorează puțin, iar prima plus franșiza se apropie de valoarea ei
- ai unde să o ții și faci puțin drum
- ai bani deoparte cât o reparație medie — atunci te autoasiguri mai ieftin
6. Ce să întrebi înainte să semnezi
Patru întrebări, și toate au răspuns în contract:
- Cât e franșiza, și e procent sau sumă fixă?
- Acoperă furtul parțial? (oglinzi, jante, catalizator — nu toate o fac)
- La ce prag se declară daună totală?
- Reparația se face cu piese noi sau se aplică depreciere? La mașini mai vechi, mulți asigurători scad uzura piesei înlocuite.
Dacă vânzătorul nu răspunde la ele din contract, ci „în general e cam așa", nu ai un răspuns.
Pe scurt
- RCA e lege, CASCO e contract. De aia nu există un răspuns universal
- Acoperă: vina ta, furt, vandalism, incendiu, fenomene naturale
- Nu acoperă: uzura, defecțiunile mecanice, alcoolul, mașina lăsată descuiată
- Franșiza decide dacă polița e utilă — uzual 5-15% sau 200-500 €
- Daună totală = valoare de piață − franșiză − epavă, la un prag de ~70-75%
- Citește „Excluderi" înainte de „Acoperiri"
- Cifrele de mai sus sunt plaje uzuale, nu reguli. Ale tale scriu în polița ta
Întrebări frecvente
Ce acoperă CASCO și ce nu acoperă?
Acoperă mașina ta: avarii din vina ta, furt total și de multe ori parțial, vandalism, incendiu, fenomene naturale. Nu acoperă: uzura normală, defecțiunile mecanice și electrice, daunele produse sub influența alcoolului, cursele, și mașina lăsată nesecurizată.
Care e diferența dintre RCA și CASCO?
RCA e obligatoriu și reglementat prin lege — plătește pentru ce le faci ALTORA. CASCO e opțional și e un contract privat — plătește pentru mașina TA. Și pentru că e contract, fiecare asigurător își scrie propriile excluderi: două polițe la același preț pot fi complet diferite.
Ce e franșiza la CASCO?
Partea din daună pe care o suporți tu, la fiecare eveniment. Fie procent din valoarea daunei sau a mașinii — uzual 5-15% — fie sumă fixă, uzual 200-500 de euro. De aia o poliță ieftină poate fi inutilă: la o zgârietură mică, cu franșiză mare, nu primești nimic.
Când se declară daună totală la CASCO?
Când reparația depășește un prag din valoarea mașinii — uzual 70-75%, dar pragul îl stabilește fiecare asigurător în condiții. Atunci primești valoarea de piață minus franșiza minus valoarea epavei — iar epava, de regulă, rămâne la tine.
Merită CASCO la o mașină veche?
De multe ori nu. Dacă prima plus franșiza se apropie de valoarea mașinii, te autoasiguri mai ieftin punând banii deoparte. Merită în schimb la o mașină nouă, în leasing, sau dacă parchezi pe stradă în oraș.
casco acopera defectiune motor
Nu. Defecțiunile mecanice și electrice sunt excluse aproape peste tot — CASCO acoperă evenimente, nu uzură sau avarii tehnice. Aici se întorc cei mai mulți oameni dezamăgiți.
Ce întreb înainte să semnez o poliță CASCO?
Patru lucruri, toate cu răspuns în contract: cât e franșiza și cum se calculează · acoperă furtul parțial (oglinzi, jante, catalizator) · la ce prag se declară daună totală · se repară cu piese noi sau se aplică depreciere. Dacă răspunsul e „în general e cam așa", nu ai primit un răspuns.
Ai observat o greșeală sau ai ceva de adăugat? Scrie-ne — corectăm. Ai un service? Înscrie-l pe LogAuto.
0 voturi
Autentifică-te pentru a vota
Comentarii 0
Niciun comentariu încă. Fii primul!